di Susanna De Guio – pubblicato su Il Manifesto del 27 marzo 2025
Il gas liquefatto statunitense è stato uno dei grandi protagonisti del terremoto politico messo in atto da Donald Trump nei suoi primi due mesi di mandato. Il suo ormai famoso motto “drill baby, drill” riassume il sostegno del nuovo governo all’espansione del business del GNL, e infatti Trump ha subito revocato la moratoria imposta da Biden nel 2024 ai nuovi impianti per l’export e ha ritirato gli Stati Uniti dagli accordi di Parigi – come aveva già fatto durante il suo primo mandato.
Gli studi pubblicati dal Department of Energy degli Stati Uniti nel dicembre scorso hanno messo in evidenza i rischi per il clima e la salute pubblica, ma anche per l’economia nazionale legati all’espansione del GNL nel Paese, e confermano le ragioni della moratoria che l’ex presidente Joe Biden aveva deciso in attesa di stabilire se l’espansione di questo settore rispondesse a criteri di interesse pubblico nazionale. Ma nella prospettiva di Trump, “l’America è benedetta da un’abbondanza di energia e di risorse naturali che storicamente hanno alimentato la prosperità economica della nostra nazione” e pertanto l’ideologia MAGA si realizza liberando le risorse energetiche dal sottosuolo.
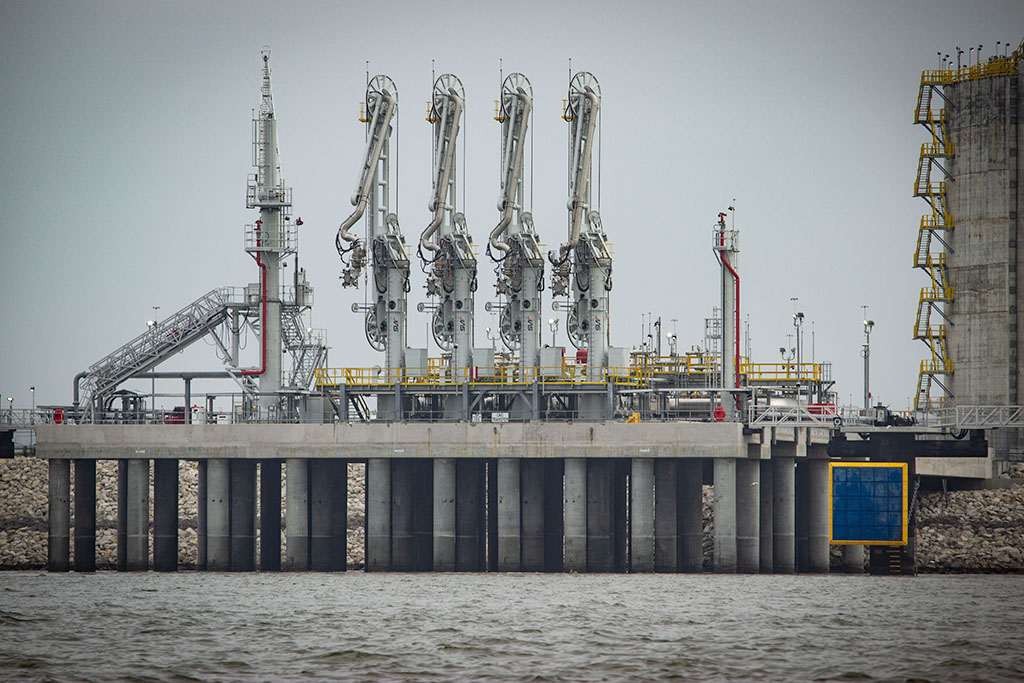
D’altronde, l’andamento del mercato del GNL negli ultimi anni si è mostrato altamente redditizio. L’impennata è iniziata a partire dal 2022, con la guerra in Ucraina e la necessità degli acquirenti del gas russo di diversificare i propri approvigionamenti e gli Stati Uniti – storicamente e fino al 2015 Paese importatore – si sono convertiti rapidamente nel primo esportatore mondiale di GNL sfruttando le proprie riserve di gas di scisto. Sulle coste di Texas e Louisiana si è riversata un’ondata di investimenti per l’espansione dei terminal per la liquefazione e l’esportazione: attualmente ci sono piani per 17 nuove strutture, mentre 8 sono già operative, altre 4 sono in costruzione e altre ancora potrebbero essere approvate durante il governo Trump.
Davanti alla minaccia di nuovi dazi, la presidente della Commissione europea Ursula von der Lyen ha dichiarato un mese fa la disponibilità dell’Unione Europea a comprare più GNL dagli Stati Uniti, anche se la tendenza interna all’Europa è guidata dai prezzi, e il GNL russo è più economico. Nonostante l’aumento di fornitura russa nel 2024 del 12%, l’Europa è ancora il primo acquirente del gas statunitense (l’anno scorso ha comprato il 43% di tutto l’export USA), ma la tendenza è quella di una riduzione generale delle importazioni di GNL. Secondo i dati dell’Institute for Energy Economics and Financial Analysis (IEEFA) la domanda di gas liquefatto sarà in rialzo nel 2025, ma è destinata a scendere nelle proiezioni al 2030.
Lo scenario è ben diverso se guardiamo allo stato della la domanda di GNL su scala globale: secondo uno studio condotto da Shell, è previsto un aumento di circa il 60% entro il 2040, in gran parte guidato dalla crescita economica in Asia. La scommessa di Trump è quindi quella di riuscire ad aumentare la produzione in tempi brevi, e questo significa attrarre nuovi investimenti. È quindi nel settore finanziario che si gioca la partita principale attualmente e i risultati non sono scontati. Un esempio è la pessima performance che sta ottenendo Venture Global da quando è stata quotata in borsa lo scorso fine gennaio.
L’impresa statunitense è il secondo esportatore di GNL nel golfo del Messico dopo Cheniere Energy e il primo per quantità e dimensioni di nuovi progetti in attesa di approvazione. L’offerta pubblica iniziale (IPO) doveva essere una preziosa occasione di investimento sul mercato azionario del GNL statunitense, e insieme un test della fiducia nelle politiche di Trump rispetto al settore energetico, ma Venture Global ha dovuto quasi dimezzare la valutazione che stava cercando di ottenere nella sua IPO e le sue azioni sono crollate di oltre il 60% due mesi dopo il debutto in borsa.
L’uscita delle sei più grandi banche statunitensi dalla Net Zero Banking Alliance all’indomani dell’elezione di Trump ha senz’altro indicato la direzione del mercato nel breve termine, ma quello del GNL resta un settore permeato dall’incertezza, con prezzi volatili e una forte dipendenza dai movimenti dello sacchiere geopolitico.
Se oltre ai criteri finanziari tenessimo presente anche la necessità di ridurre le emissioni climalteranti, potremmo e dovremmo in realtà smettere di produrre GNL immediatamente. L’Energy International Agency (EIA) ha dimostrato già dal 2022 che la capacità di esportazione esistente sarebbe già sufficiente a soddisfare la domanda attuale e futura in uno scenario in cui si mantiene l’aumento della temperatura del pianeta entro 1,5°C rispetto ai livelli preindustriali. Nell’ultimo report dell’ottobre 2024, l’EIA aggiunge che “nello scenario Net Zero Emissions […] gli sponsor di circa il 70% dei progetti di esportazione di GNL attualmente in costruzione faticherebbero a recuperare il capitale investito”.
Tra il 10 e il 14 marzo si è svolta a Houston la CERA Week, la più importante conferenza annuale sull’energia organizzata dalla società di informazione finanziaria S&P Global e in contemporanea, ad Amsterdam, i principali attori dell’industria del gas si sono riuniti nell’International LNG Congress. Attorno ai due incontri, in maniera coordinata, si sono raccolte le voci critiche della società civile che conosce le conseguenze devastanti della catena di produzione del GNL in tutte le sue tappe. In Texas e Louisiana da anni gruppi di abitanti chiedono giustizia ambientale presentando dati sull’incidenza di asma, tumori, morti premature dovute all’inquinamento atmosferico attorno ai terminal. E un recente studio del Prof. Robert Howarth della Cornell University ha dimostrato che l’impronta di gas serra del GNL statunitense è del 33% peggiore di quella del carbone – se si considera tutta la catena del valore, incluse la produzione e il trasporto – a causa dell’elevata intensità di metano del gas fossile statunitense, estratto quasi interamente via fracking.
